Kentsel Dönüşüm Kredisi 2026: Tutarlar, Şartlar ve Başvuru Adımları
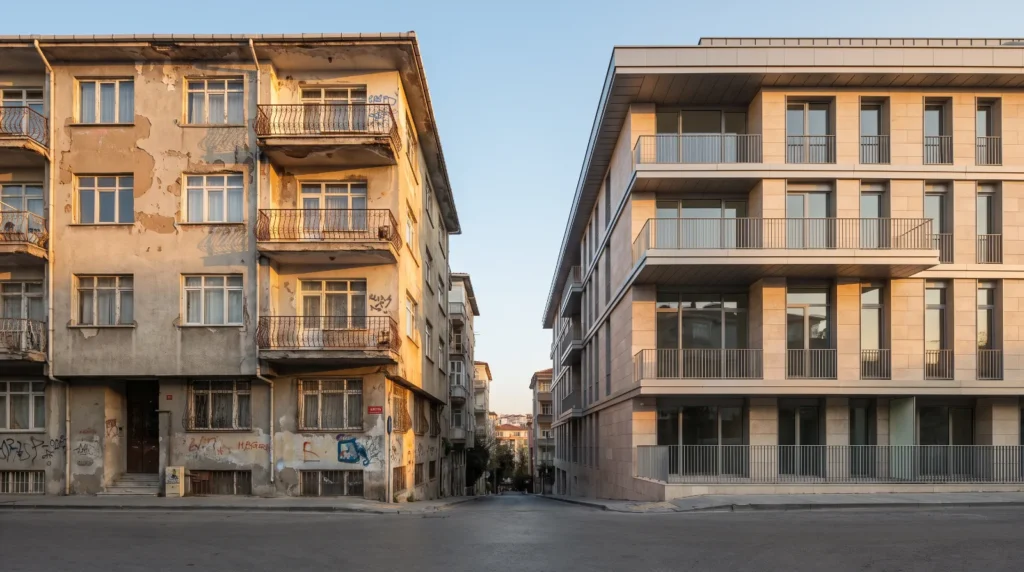
Binanız riskli yapı olarak tespit edildiyse ya da kentsel dönüşüme girmeyi düşünüyorsanız, aklınızdaki ilk soru büyük ihtimalle şudur: “Yeni evin parasını nasıl karşılayacağım?” 2026 yılında bu soruya devletin iki ana cevabı var: Dünya Bankası finansmanıyla verilen 3 milyon TL’ye kadar kentsel dönüşüm kredisi ve İstanbul’da uygulanan Yarısı Bizden kampanyası.
Bu rehberde iki desteğin tutarlarını, şartlarını, faiz indirimlerini ve başvuru adımlarını sade bir dille anlatıyoruz. Bilgiler 19 Ekim 2026 itibarıyla Bakanlık kılavuzu ve güncel haberlerden derlenmiştir. Tutarlar ve şartlar değişebileceği için başvurudan önce mutlaka resmi kanallardan teyit edin.
Kısaca: 2026’da Kentsel Dönüşümde İki Ana Destek
| 3 Milyon TL Kentsel Dönüşüm Kredisi | Yarısı Bizden Kampanyası | |
|---|---|---|
| Destek türü | Geri ödemeli kredi | Hibe + kredi + taşınma desteği |
| Konut için tutar | Bağımsız bölüm başına 3.000.000 TL’ye kadar | 875.000 TL hibe, 875.000 TL kredi, 125.000 TL taşınma desteği |
| Vade | 180 aya (15 yıl) kadar | Kredi kısmı taksitle geri ödenir |
| Geçerli iller | İlk etapta İstanbul, İzmir, Kocaeli, Sakarya, Manisa, Tekirdağ | İstanbul |
| Süre | İlk etapta 2028’e kadar | 31 Aralık 2027’ye kadar uzatıldı |
Önemli: Aynı kişi iki destekten birlikte yararlanamaz. Ancak aynı binadaki farklı kat malikleri farklı destekleri seçebilir.
3 Milyon TL Kentsel Dönüşüm Kredisi Nedir?
Bu kredi, Çevre, Şehircilik ve İklim Değişikliği Bakanlığı koordinasyonunda, Dünya Bankası finansmanıyla yürütülen İklim ve Afetlere Dayanıklı Şehirler Projesi kapsamında veriliyor. Kredi doğrudan size değil, bloke bir hesap üzerinden inşaat ilerledikçe müteahhide aşama aşama ödeniyor. Bakan Murat Kurum, kredinin yeni koşullarını 4 Nisan 2026’da duyurdu.
1. Tutar ve Vade
- Bağımsız bölüm başına en fazla 3.000.000 TL
- 180 aya kadar vade
- İlk yıl ödemesiz. Taksitler inşaat tamamlanıp yeni eve taşındıktan sonra başlar.
- Her hak sahibi yeni binada yalnızca bir bağımsız bölüm için kredi kullanabilir.
2. Faiz Oranı ve İndirimler
Temel faiz oranı aylık %0,69. Aşağıdaki gruplara yıllık faiz indirimi uygulanıyor ve uygun koşullarda faiz aylık %0,59’a kadar düşebiliyor:
| Kimler | Yıllık faiz indirimi |
|---|---|
| Riskli yapıdaki daire dışında Türkiye’de tapulu başka konutu olmayan malikler | 0,25 puan |
| Belirlenen gelir eşiğinin altındaki orta ve düşük gelirli haneler | 0,25 puan |
| Şehit aileleri, gaziler, dul ve yetimler, emekliler, en az %40 engelliler ve hane reisi kadın olan haneler | 0,25 puan |
| Enerji Kimlik Belgesi A sınıfı bina | 0,50 puan |
| Enerji Kimlik Belgesi B sınıfı bina | 0,25 puan |
❌ Dikkat: 2026 haberlerinde dört gruba birden girenlerin toplam 1,25 puana kadar indirim alabileceği yazıyor. Bakanlığın daha önce yayımladığı hak sahibi kılavuzunda ise yalnızca bir indirim kategorisinden yararlanılabileceği belirtiliyordu. Hangi kuralın geçerli olduğunu başvuru sırasında bankaya ve Bakanlığa mutlaka sorun.
3. Örnek Taksit Hesabı
| Kredi | Aylık faiz | Aylık taksit | Toplam geri ödeme |
|---|---|---|---|
| 3.000.000 TL | %0,69 | 29.157 TL | 5.248.000 TL |
| 3.000.000 TL | %0,59 | 27.099 TL | 4.878.000 TL |
Tablodaki tutarlar 180 ay vade için yaklaşık değerlerdir. Hesap eşit taksitli kredi formülüyle yapılmıştır ve bilgilendirme amaçlıdır. Gerçek taksitiniz bankanın ödeme planına göre belirlenir.
4. Kimler Başvurabilir?
- 6306 sayılı Kanun kapsamında riskli yapı olarak tespit edilmiş binada daire sahibi olan gerçek kişiler
- Binası ilk etap illerinde (İstanbul, İzmir, Kocaeli, Sakarya, Manisa, Tekirdağ) bulunanlar
- Açık icra, takip veya haciz kaydı olmayanlar
- Aylık taksiti, belgelenmiş hane gelirinin %70’ini aşmayanlar
✅ Öneri: Kredi başvurusu müteahhitle yapılan sözleşmeye bağlı ilerler. Bu yüzden müteahhit seçerken, firmanın Bakanlığın sistemine kayıtlı lisanslı bir müteahhit olup olmadığını en başta kontrol edin.
Kentsel Dönüşüm Kredisi Başvurusu Nasıl Yapılır?
1. Lisanslı Müteahhitle Sözleşme
Riskli yapının malikleri, Bakanlığın ŞANTİYE-M sistemine kayıtlı lisanslı bir müteahhitle anlaşır. Yetki belgeleri sisteme yüklenir.
2. Müteahhidin Proje Başvurusu
Yapı ruhsatını alan müteahhit, e-Devlet üzerinden ARAAD (AFDİS) sistemine proje bilgilerini yükler ve Kentsel Dönüşüm Başkanlığı’nın onayına gönderir.
3. Hak Sahibinin Ön Başvurusu
Müteahhidin başvurusu onaylandıktan sonra hak sahipleri e-Devlet üzerinden ARAAD (AFDİS) sisteminde ön başvuru yapar.
4. Bankaya Fiziki Başvuru
Ön başvurudan sonra, Bakanlıkla protokol imzalamış bankanın şubesine gerekli belgelerle gidilir. Banka kredi değerliliğinizi inceler ve dosyayı Başkanlığa iletir. Onaydan sonra kredi bloke hesaba aktarılır ve inşaatın ilerleyişine göre müteahhide aşama aşama ödenir.
Genellikle istenen belgeler: kimlik belgeleri, gelir belgeleri (maaş bordrosu, SGK dökümü, vergi kayıtları gibi), başvuru formu ve evliyseniz eş muvafakatnamesi. Güncel listeyi bankadan teyit edin.
Yarısı Bizden Kampanyası 2026: Hibe ve Kredi Tutarları
Yarısı Bizden, 22 Şubat 2024’te İstanbul’da başlayan ve dönüşüm maliyetinin bir kısmını hibe olarak karşılayan kampanyadır. Ekim 2026 itibarıyla kampanyanın süresi 31 Aralık 2027’ye kadar uzatıldı.
| Bağımsız bölüm | Hibe | Kredi | Taşınma desteği |
|---|---|---|---|
| Konut | 875.000 TL | 875.000 TL | 125.000 TL |
| İşyeri (dükkan) | 437.500 TL | 437.500 TL | 125.000 TL |
Konut için toplam destek 1.875.000 TL’ye ulaşıyor. Haberlere göre 31 Aralık 2026’ya kadar riskli yapı tespiti yapılan bağımsız bölümler kampanyadan yararlanabiliyor. Kampanyanın 81 ile yayılacağı da gündemde, ancak bu konuda yayımlanmış resmi bir karar henüz bulunmuyor.
Hangisini Seçmeliyim?
- Binanız İstanbul’daysa: İki seçeneği de karşılaştırın. Yarısı Bizden’deki hibe geri ödenmez, ama toplam tutar 3 milyon TL krediden düşüktür.
- İstanbul dışındaki ilk etap illerindeyseniz: 3 milyon TL kredi öne çıkan seçenektir.
- Kira yardımı: Haberlere göre 3 milyon TL kredi paketini kullanan malikler mevcut kira desteğinden de yararlanabiliyor.
✅ Öneri: Seçim yapmadan önce iki seçenek için toplam geri ödemenizi ve aylık taksitinizi yan yana hesaplayın. Taksitin hane gelirinizin %70’ini geçmemesi şartını da unutmayın.
Yasal Dayanak
- 6306 sayılı Afet Riski Altındaki Alanların Dönüştürülmesi Hakkında Kanun, madde 3/1: Riskli yapıların tespiti
- Aynı Kanun, madde 5/1: Geçici konut, işyeri tahsisi ya da kira yardımı
- Aynı Kanun, madde 7/4 ve 7/6: Dönüşüm Projeleri Özel Hesabı ve banka kredilerine faiz desteği
- Uygulama Yönetmeliği, madde 16: Kira yardımı ve faiz desteğinin esasları
Kanun metni: 6306 sayılı Kanun (mevzuat.gov.tr). Bakanlık kılavuzu: Riskli Yapı Malikleri Uygulama Kılavuzu (csb.gov.tr).
Sonuç: Doğru Destek, Doğru Planlama
Kentsel dönüşümde hangi desteği seçeceğiniz, binanızın bulunduğu ile, hane gelirinize ve aynı binadaki diğer maliklerin tercihlerine göre değişir. PratikMimar olarak hibe ve kredi süreçlerinden projeye, uygulamadan teslime kadar yanınızdayız. Süreç hakkında daha fazla bilgi için kentsel dönüşüm sayfamızı inceleyebilir, yeni evinizin iç tasarımı ve tadilatı için anahtar teslim ev tadilatı hizmetimize göz atabilirsiniz.
Teklif formunu doldur, sürecinizi birlikte planlayalım.
Kaynaklar: CNN Türk, Gazete Oksijen, Yeni Şafak, Çevre, Şehircilik ve İklim Değişikliği Bakanlığı. Bu yazı bilgilendirme amaçlıdır, hukuki veya finansal danışmanlık yerine geçmez.